
我们在做 autoclaw 的时候,反复被问到同一个问题:AI 到底能不能替我写研报。
这个问题不好答。先看一组来自中证协《2025 年证券公司发布证券研究报告业务经营情况统计报告》的数字,2025 年超七成券商研究部门已运用 AI 赋能业务。截至 2025 年底,研究人员总人数 7591 人,较 2024 年底减少 3.68%;98 家券商发布 205,503 份,较 2024 年减少 11.54%。
三个数出自同一份统计,摆在一起却怎么都解释不通:如果真是AI在替人,人数该降、产量该升;若只是行业缩水,那七成的渗透率又说不通。
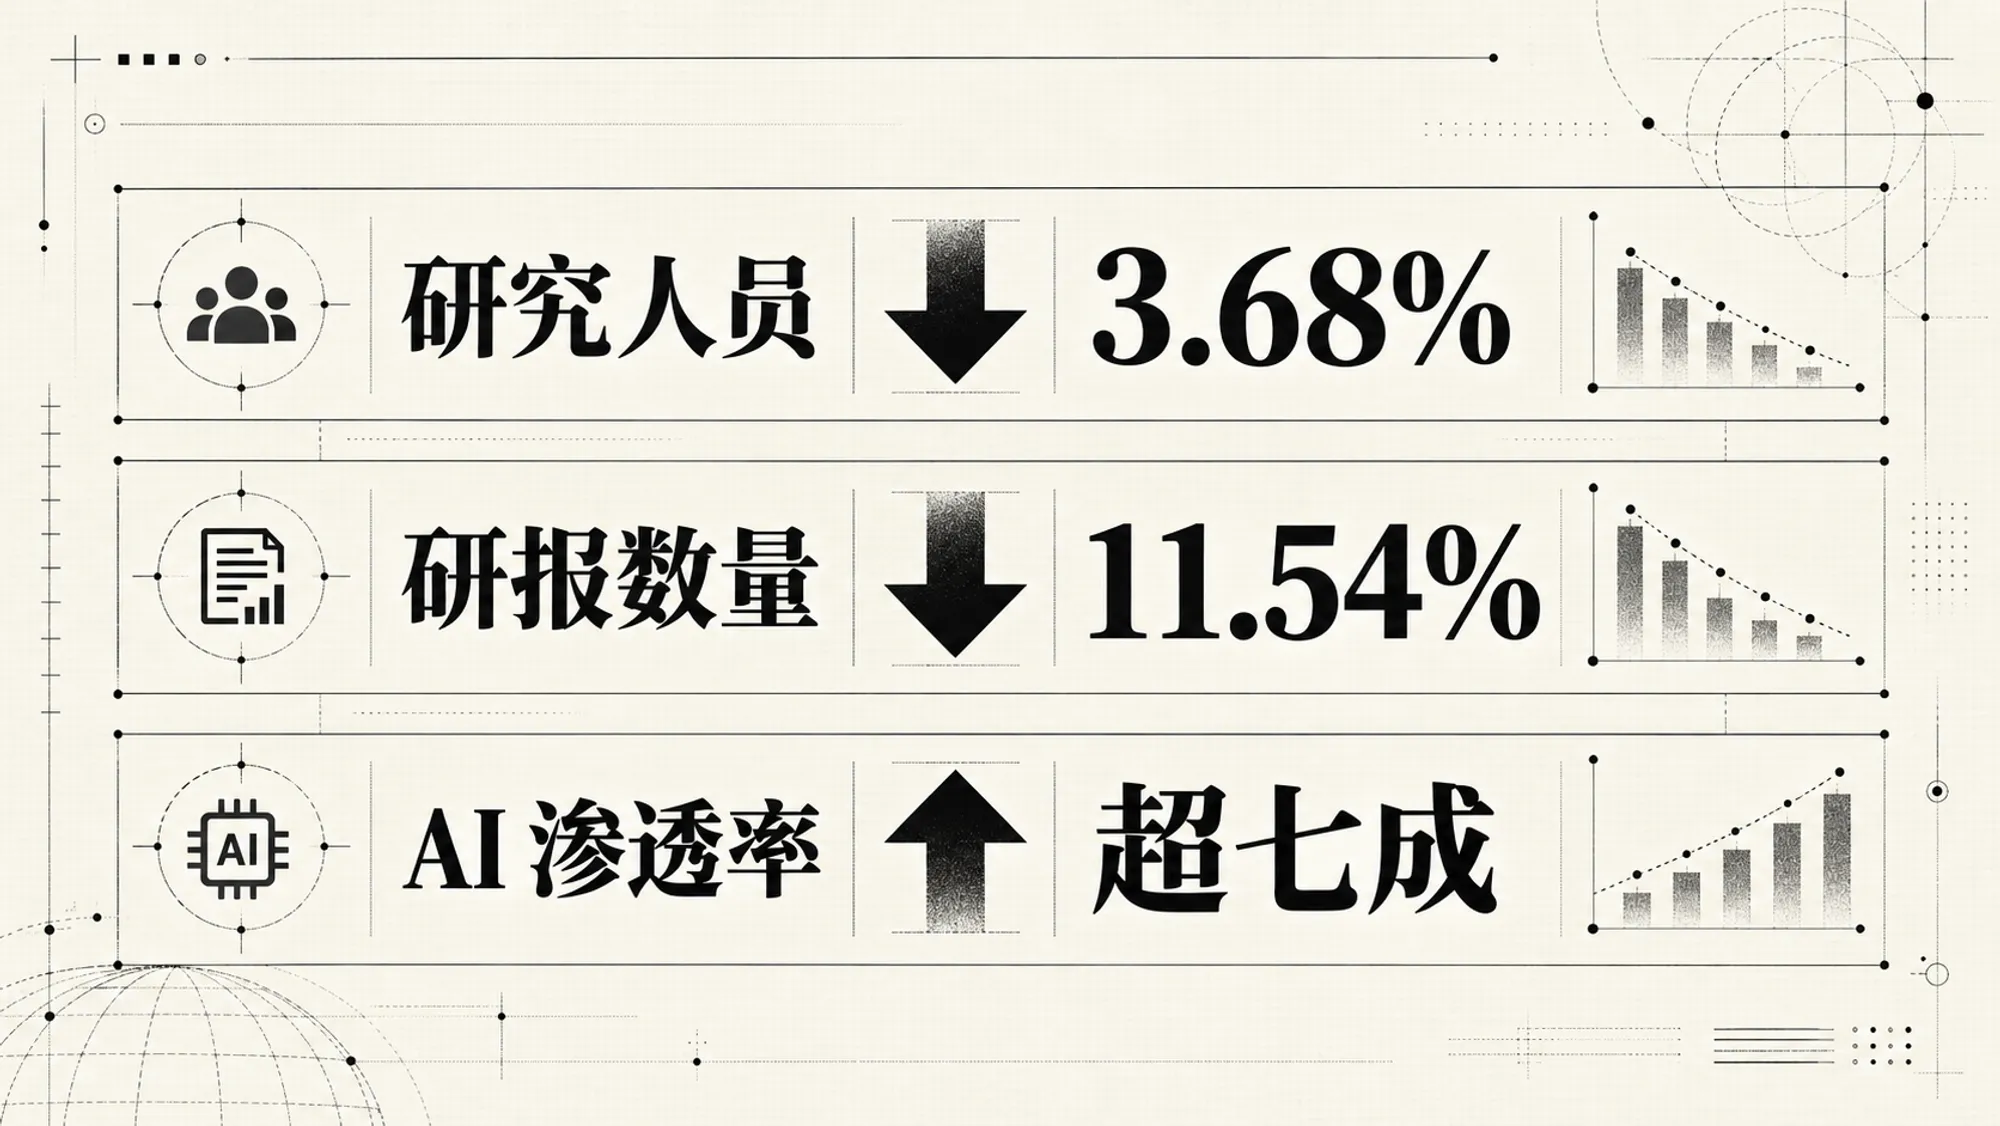
研报行业人员缩减:先被换掉的是不写报告的人,AI替代先从研究辅助岗开始
3.68%的降幅,读起来像一次收缩。但同一份统计里,分析师占研究人员的比例升到了77.54%,比上年还高。按这个比例折算,7,591人里大约有5,900名是分析师。
总数在降,占比在升。两件事同时成立,只有一个前提:离开的人里,非分析师占多数。
研究部门不止有分析师。销售、中后台、编辑校对、合规质控和一部分研究助理,都算在研究人员里,但不算分析师。这些岗位的工作更标准化——对格式、走流程、做支持,也更容易被一套系统替代。
编制预算是固定的。先减掉压不动的那部分,剩下的钱更多压在分析师身上。
走的多是不做研究的岗位。分析师是被留下的那部分。
净减 138 人,但同期行业内流动约 480 人次。480 比 308 大得多。
如果真是 AI 在替人,走的应该离开行业;实际是大部分人换了一家机构接着做。有人从减编的团队去了扩编的团队,也有人出去转一圈又回来。
所以这不是裁员,是重新排队。竞争的位置变了:问题不再是"行业里还有没有岗位",而是"这个岗位在谁手里"。
AI 提的是产能不是产量:券商研报减产11.54%,七成AI渗透率为何换不来更多报告
产量 −11.54%,人数 −3.68%,前者是后者的三倍出头。
如果 AI 真让写报告变快,产量该往上走。它没有。
原因不复杂。产能和产量是两件事:产能是"一天能写几份",产量是"有人买几份"。
卖方研究的收入来自佣金。公募降佣改革一直在压缩这块收入,研究服务又高度同质化,买方为"数量"付费的意愿在降。需求收缩的时候,报告不是想写多少就能卖多少。多出来的部分没有买家。
被减掉的那部分产能,恰好也是最容易被 AI 接手的:定期跟踪报告的框架段落、财报数据更新、图表重绘、同业观点汇总。这些活过去要人一周一周地重复,现在 AI 跑一遍就出初稿。autoclaw 的定时交付做的就是这一段——数据源、模板、口径配一次,之后每周自己跑,不用人守着。
需求不要了,产能也就不必存在。两件事撞在同一年,看上去像"AI 把人替掉了"。更准确的说法是:那部分产出,先是需求放弃的,AI 只是接走了空出来的位置。
AI写研报只到成稿:初稿能生成,判断给不出,七成渗透率换不来产量增长
我们把研报生产拆成六道工序,逐道看 AI 能接住哪几道。
| 工序 | 具体动作 | AI 能否接住 | 判断依据 |
| 取数 | 从数据库取数、对齐口径 | 能 | 输入输出明确,结果可核对 |
| 整理 | 贴表、算同比环比、重绘图表 | 能 | 有唯一正确答案,错了能验出来 |
| 成稿 | 套模板写段落、整理纪要、汇总观点 | 能 | 模式补全,初稿可用 |
| 核验 | 数据是否真实、假设是否成立 | 不能 | 没有唯一答案,要人为判断 |
| 定责 | 判断错了谁负责 | 不能 | 模型不能承担后果 |
| 对客户 | 路演被追问三层 | 不能 | 要现场解释"当时为什么这么判断" |
autoclaw 只做前三道。具体是这样。
取数交给材料读取。财报 PDF 里的三张表,行名每家公司写法都不一样——有的叫"营业收入",有的叫"营业总收入"。它要做的第一件事,是把这些行名映射到同一套口径上。映射错了,后面算出来的同比全是错的。这件事有唯一正确答案:跟原表一对,就知道映射对不对。
整理交给回测。假设跑成数字,对不对可以复算。参数调一次,它重跑一遍,前后对不上就是错的。
成稿和交付,由模型写完、定时送到。套段落、填图表、配结论,出来一份能改的稿子。注意,是能改的,不是能发的。
这三道有一个共同点:都有可校验的终点。校验成本低,错误会被发现,所以能交给机器。
后三道没有这个终点。数据是不是真的——源数据本身可能就是错的。假设站不站得住,取决于你怎么看这家公司。结论敢不敢署名,取决于你愿不愿意为它负责。三件事都没有标准答案,也就没有机器能替你校验。
做错了也有区别。前三道错了叫疏漏,是执行问题,改一遍就行;后三道错了叫看错,是判断问题,改不回来。
这是性质上的差别,不是程度上的。AI 可以把前三道做到比人快十倍,进后三道却一步都迈不进去。它不够聪明吗?不是。后三道要的从来不是答案,是承担。
autoclaw 的边界就画在这里:前三道做成流程,后三道留给人。不是做不到,是做了也不算数。
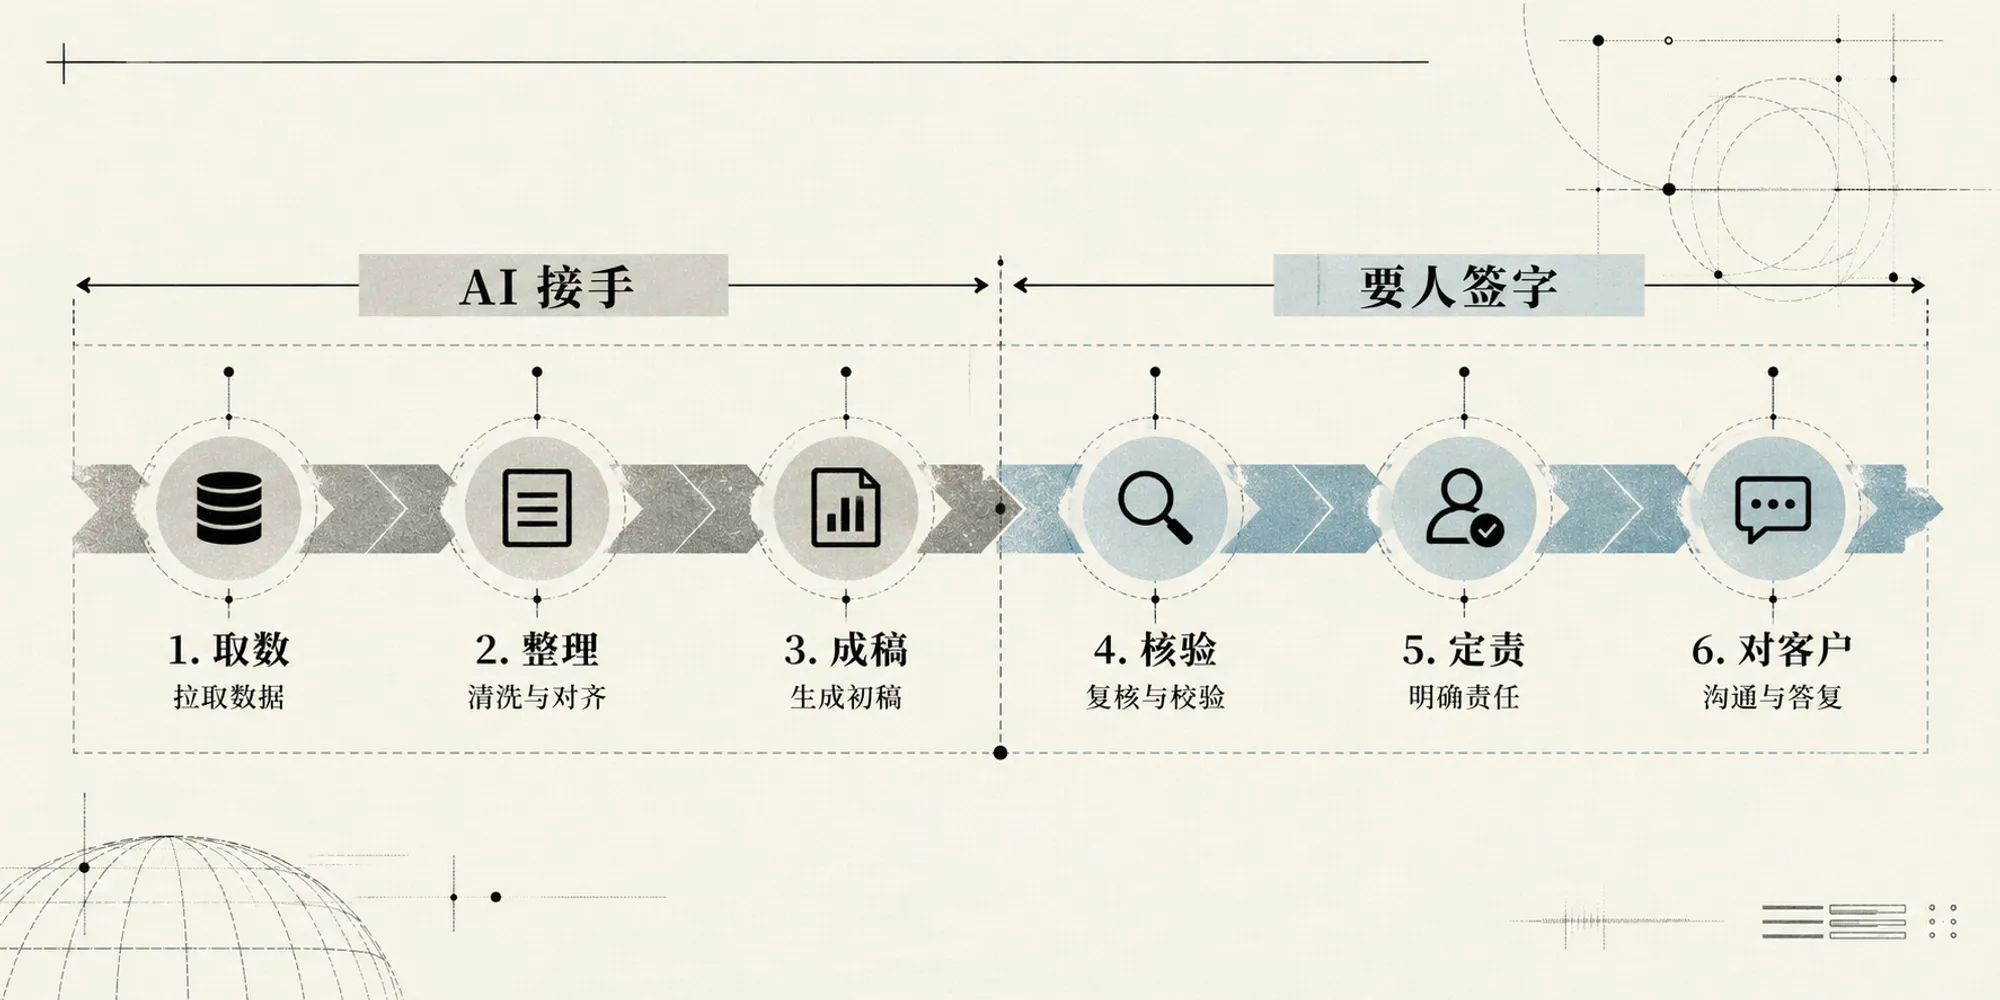
越标准化的工序,越没有议价权
前三道工序占了分析师大量时间,但它们从来不是买方付费的理由。
时间不等于价值。买方不会因为一份报告花了多少小时而多付钱,只会因为这份报告说出了别人没说的事而多付钱。前三道做的是"把公开数据搬到纸上",谁做都一样,也就没有议价空间。
买方要的在链条另一端:数据是不是真的、假设站不站得住、结论敢不敢署名。这三件事越依赖判断,越难外包,价格也越高。
链条两端怎么分,金融 AI 的五层用法里划得更细。一句话:交出去的是重复,留下的是判断。
AI写稿不担责,签字的人更贵了
链条后半段没被拿走,价格反而在涨。
数据来源可追,模型假设可复算,结论的前提写得清楚,这是能被核验。判断错了,能解释当时为什么这么判断,而不是一句"模型给的",这是能定责。路演被追问三层还答得下去,能对客户开口。三件事都要一个人站出来。AI 可以生成十种说法,没有一种能替你签字。
autoclaw 能做的是把回测的参数和结果留下来,方便你复核。但留痕不是核验——核验是你签字前的最后一步。买方为研究付费,买的不是那份 PDF,是 PDF 背后那个可以被追问的人。追问发生的时候,谁在场,谁就贵。你一周的时间,有多少花在链条前段,有多少花在后段。这个比例,比任何一份行业统计都更能说明你现在站在哪。报告里有两句话值得抄下来。一句是「行业普遍未明确 AI 在研报业务中的应用边界」,另一句是「个别分析师使用未经核实、由 AI 生成的错误内容」。
前一句说流程,后一句说后果。两句写在同一份报告里,中间隔着一个时间差:工具已经进了生产线,规矩还没跟上。规矩补上之前,一份材料能不能交给 AI,取决于三条能不能同时成立:说得清、拿得到、看得出。署名的是分析师,责任也在分析师。报告发出去,数据错了、逻辑断了、结论站不住,被追问的不会是一个模型。边界写清之前是这样,写清之后大概也一样。
AI 不会取代分析师
它会取代的,是那些还没被拆开、还整块交给一个人的工序。研报生产可以拆成六道工序。前三道——找资料、搭框架、出初稿——正在被AI工具接管;后三道——核数据、下判断、签字担责——反而在涨价。这条分界线不是技术画出来的,是责任画出来的。
写这篇,不是说AI不行。恰恰相反:前三道它做得足够好,好到你可以把省下的时间全挪到后三道去。
问题只在于,你得清楚自己现在干的是哪一道。
一份季报点评,在 autoclaw 里是这样走的。
季报 PDF、业绩说明会纪要、几份同业报告丢进去。材料读取把三张表和关键段落读出来,对齐口径;回测把假设跑成数字;持仓记忆把上次的上下文带过来,不用重新交代;定时交付在你定的时间把初稿送到;数据更新了,条件提醒先叫你一声。
到这一步,你手上是一份能改的稿子。剩下的是你的:毛利率下滑是暂时的还是趋势,要不要调模型,明天路演被追问三层怎么答。
工具能做到成稿,做不到签字。这条线不会因为模型变强而移动——它不在能力那一侧,在责任那一侧。
数据截至 2025 年 12 月 31 日,本文发布 2026 年 10 月 26 日。所引数据均来自中证协《2025 年证券公司发布证券研究报告业务经营情况统计报告》及其媒体统计口径,不同口径之间不可直接相除或取平均。文中不构成任何投资建议。


